2026 Pre-IPO SPV 与直接持股对比:费用、股东权利与退出方式
简短结论
投资 Pre-IPO 公司时,“买的是哪家公司”只是第一层问题,更重要的是确认:交易完成以后,你实际持有的到底是什么。
直接持股通常意味着投资者通过相对直接的持有链条获得目标私人公司的股份;通过 SPV 投资时,则通常由一个独立的特殊目的载体持有目标公司的底层股份,投资者持有的是 SPV 本身的权益。
两种方式最终都可能让投资者获得同一家私人公司的经济敞口,但在法律持有人、投票权、信息权、费用、转让限制以及退出资金如何分配等方面,可能存在明显差异。
在完整的 Pre-IPO 投资框架 中,结构本身应该在公司故事之前确认:
Eligibility → Structure → Price & Fees → Transfer Rules → Exit → Company Thesis
本文只聚焦其中的 Structure:通过 SPV 投资和更直接持有私人公司股份,到底有什么不同。
| 核心问题 | 直接持股 | SPV | |---|---|---| | 谁持有目标公司股份? | 投资者或较直接的持股结构 | SPV 实体 | | 投资者实际拥有 | 目标公司股份权益 | SPV 权益 | | Cap Table | 投资者或持股主体可能更直接体现 | 通常只显示 SPV | | 投票权 | 取决于股份类别和协议 | 通常通过 SPV 治理机制行使 | | 信息权 | 取决于股东文件 | 可能通过 SPV 管理人获得 | | 费用 | 通常较少一层载体费用 | 可能包含设立、行政或 carry | | 转让 | 受公司和证券规则限制 | 还可能受到 SPV 自身限制 | | 退出 | 更直接处理底层股份 | 通常先由 SPV 处理,再向投资者分配 |
> 风险提示: 本文仅用于教育和信息参考,不构成投资或法律建议。实际投资者权利必须以认购协议、SPV Operating Agreement、股东协议、公司文件以及其他交易材料为准。
什么才算“直接持有”Pre-IPO 股份?
“Direct Share Ownership”听起来很简单,但私人市场中的实际持有结构可能仍然包含中间主体。
投资者的个人姓名不一定直接出现在目标公司的 Cap Table 上,实际结构还可能涉及 nominee、custodian、经纪商、转让代理机构或其他持有安排。
所以仅仅看到平台标注“direct shares”,并不足以判断实际法律关系。
更值得确认的是:
- 你购买的是目标公司的股份,还是另一实体的权益;
- registered shareholder 是谁;
- 你是否属于 beneficial owner;
- 获得的是哪一类别的股份;
- 投票权和信息权由谁行使;
- 股份能否以及如何转让。
即使两个机会都对应同一家私人公司,投资者最终处于的法律位置也可能完全不同。
这也是 Pre-IPO 公司与公开市场股票 不能用完全相同方式理解的重要原因之一。上市股票通常拥有更加标准化的信息披露、交易和结算机制,而私人证券往往面临更严格的转让限制、更低的流动性,以及更加不统一的信息获取方式。
什么是 Pre-IPO SPV?
SPV,即 Special Purpose Vehicle,特殊目的载体。
在 Pre-IPO 交易中,它通常是为了持有某一家私人公司的股份,或者少量特定投资标的,而专门建立的独立法律实体。
可以简单理解为:
``text 投资者 A ─┐ 投资者 B ─┼── SPV ──→ 私人公司股份 投资者 C ─┘ ``
与其让几十个甚至几百个小额投资者全部直接进入私人公司的 Cap Table,目标公司可能只看到一个股东:
SPV。
SPV 内部再记录不同投资者分别拥有多少权益。
这种结构可以集中处理:
- 底层股份持有;
- 文件签署;
- 投票安排;
- 行政管理;
- 收益分配;
- 最终退出。
当一笔私人市场交易包含较多小额投资者时,这种集中管理方式能够降低交易和公司层面的复杂度。
但需要始终记住:
> 持有 SPV 权益,并不必然等于直接持有 SPV 底层公司的股份。
SPV 投资者最终拥有哪些权利,需要根据 SPV 本身的 governing documents 和具体交易文件判断。
!Pre-IPO SPV 与直接持股对比图:法律所有权、投票权、费用、转让限制与退出路径
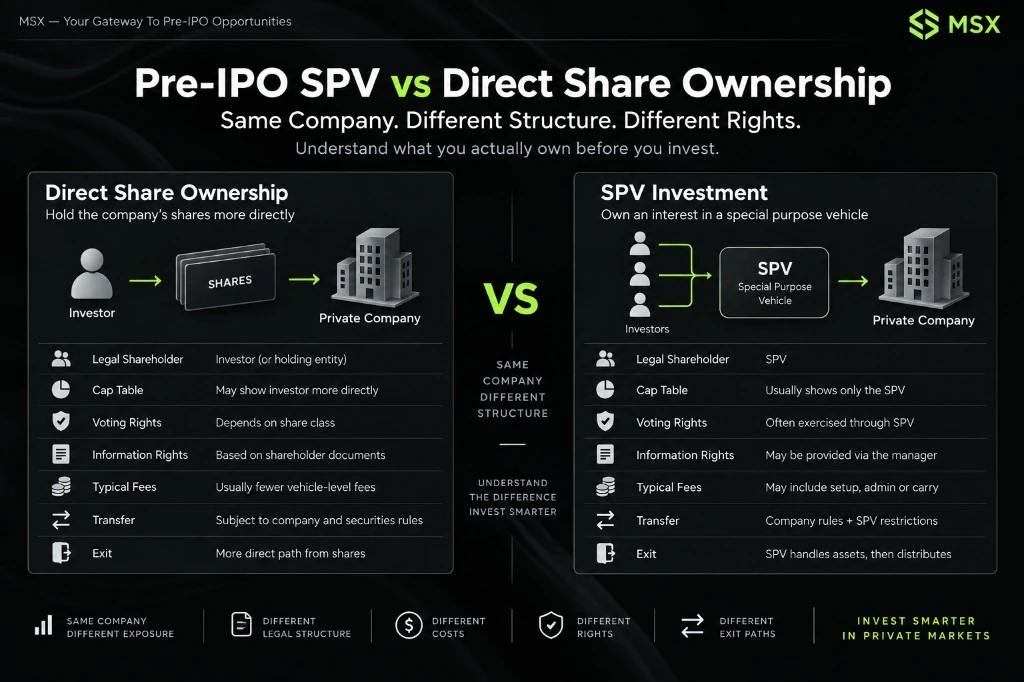
SPV 与直接持股,真正的区别是什么?
比较两种结构时,最好把经济敞口和法律所有权分开理解。
| 对比维度 | 直接持有目标公司股份 | 通过 SPV 投资 | |---|---|---| | 底层资产 | 私人公司股份 | SPV 持有私人公司股份 | | 投资者持有 | 更直接的公司股份权益 | SPV membership / partnership 等权益 | | Registered Shareholder | 投资者或直接持股主体 | SPV | | Cap Table | 可能体现投资者或持股主体 | 通常只体现一个 SPV | | 投票权 | 由股份类别和协议决定 | 往往通过 SPV 治理机制行使 | | 信息权 | 取决于公司协议 | 可能通过管理人传递 | | 行政复杂度 | 更多由单个投资者处理 | 集中管理 | | 费用层级 | 通常较少一层载体成本 | 可能存在额外 SPV 成本 | | 转让限制 | 公司规则 + 证券规则 | 公司规则 + SPV 规则 | | IPO / 并购退出 | 更直接处理股份 | SPV 先处理资产,再向投资者分配 |
这里不存在天然的:
> SPV 一定更差
或者:
> 直接持股一定更好。
SPV 可以降低管理复杂度并扩大某些机会的可进入性;更直接的持股结构则可能减少一层法律载体,并让投资者与底层股份之间的关系更加直接。
真正需要比较的是:
> 为了获得这份经济敞口,这种持有结构改变了哪些权利、成本和限制?
谁才是法律上的股东?
这是 SPV 投资中最容易被忽略的问题之一。
更直接的结构可以简化为:
``text 投资者 ↓ 私人公司股份 ↓ 目标公司 ``
SPV 结构通常更接近:
``text 投资者 ↓ SPV 权益 ↓ SPV ↓ 私人公司股份 ↓ 目标公司 ``
在第二种结构下,目标公司的 registered shareholder 通常是 SPV,而不是 SPV 里的每一个投资者。
这会进一步影响:
- 谁收到公司的正式通知;
- 谁行使底层股份的投票权;
- 谁处理公司行动;
- 谁批准或执行股份出售;
- IPO 或收购后的资产如何向投资者分配。
因此,与其只问:
> “这个 SPV 里有没有 SpaceX、Anduril 或 Anthropic?”
更值得先问:
> “签完交易文件以后,我法律上实际持有的资产是什么?”
SPV 投资者到底拥有哪些权利?
看到“SPV”并不能自动推断:
> 投资者没有投票权。
同样,看到“Direct Shares”也不能自动推断:
> 投资者拥有完整投票权和完整信息权。
实际权利可能由多个层级的文件共同决定,包括:
- 底层股份类别;
- Shareholder Agreement;
- Subscription Agreement;
- SPV Operating Agreement;
- Side Letter;
- 公司章程;
- SPV Manager 或 General Partner 的权限。
投票权
如果投资者直接持有具有投票权的股份,理论上可能更直接参与部分股东事项。
但在 SPV 中,底层股份的投票权可能由 SPV Manager 或 General Partner 统一行使。
投资者是否能影响这些决定,仍然要看 SPV 文件。
信息权
私人公司通常不会像上市公司一样持续向公众披露统一格式的季度和年度信息。
直接股东可以获得多少信息,要看股份类别和股东协议。
SPV 投资者则可能主要依赖管理人获取并转发相关公司信息。
分红和其他分配
如果底层私人公司进行现金分配,SPV 投资者通常不会直接从目标公司收款。
流程可能更接近:
``text 目标公司 ↓ SPV ↓ 扣除适用费用 / 义务 ↓ SPV 投资者 ``
具体分配时间、费用和方式需要根据交易文件确认。
SPV 的费用会怎样影响最终收益?
SPV 最明显的结构性差异之一,就是它可能增加一层成本。
可能出现的费用包括:
- 一次性交易或设立费用;
- 法律和行政费用;
- 持续管理费用;
- 托管或报告成本;
- Carried Interest / Performance Allocation。
但不存在统一的 SPV 收费标准。
不同 SPV 的费用结构可以完全不同,因此不能看到“SPV”就默认一定收取某个固定比例的管理费或 carry。
例如,假设一个纯示意场景:
```text 初始投资:$10,000
一次性结构 / 行政费用:2% 实际进入投资结构:$9,800
退出总价值:$15,000
收益: $15,000 - $9,800 = $5,200
如果协议对收益收取 10% carry: $5,200 × 10% = $520 ```
最终分配还可能受到其他适用成本影响。
> 以上数字仅用于说明费用如何影响收益,不代表任何具体 SPV、MSX 产品或行业统一收费标准。
即使两个产品最终持有同一家公司的同一类股份,只要进入价格、设立费用、持续成本、carry 和退出费用不同,投资者最终获得的净收益也可能明显不同。
因此,比较 Pre-IPO 机会时不能只比较公司名字和估值。
SPV 会让 Pre-IPO 投资更容易卖掉吗?
不能这样理解。
SPV ≠ 自动获得流动性。
私人市场证券本身就可能受到大量转让限制。
在较直接持股的情况下,投资者可能面对:
- 公司批准;
- Right of First Refusal(ROFR);
- 股东协议限制;
- 证券法规限制;
- 合格买方范围限制。
而 SPV 还可能增加另一层限制:
``text 底层私人公司股份的转让限制 + SPV 权益本身的转让限制 ``
所以“我能不能卖”至少应该拆成两个问题:
> SPV 能不能出售底层公司股份?
以及:
> 我能不能把自己的 SPV interest 转让给别人?
这两种交易并不是同一回事。
即使平台能够展示一个参考估值或市场价格,也不意味着投资者一定能在该价格附近自由出售自己的权益。
IPO、收购或二级出售时会发生什么?
退出机制是理解 SPV 与直接持股差异最重要的部分之一。
情景一:公司 IPO
直接持股投资者的私人股份,在满足相关条件后,可能转换或进入上市后的股份体系。
但这并不意味着 IPO 当天一定能够自由出售。
仍可能涉及:
- lock-up;
- restrictive legend;
- 股份登记要求;
- 公司或承销安排;
- 适用证券规则。
具体限制要根据实际上市交易文件判断。
SPV 的处理方式可能更多样。
例如:
``text SPV 继续持有上市股份 ``
也可能:
``text SPV 向投资者分配股份 ``
或者:
``text SPV 出售股份 ↓ 向投资者分配现金 ``
所以投资前应该确认管理人在这些情况下拥有多大决定权。
情景二:公司被收购
更直接持股的股东通常会按照收购条款获得相应对价。
SPV 结构则可能是:
``text 收购方 ↓ 向 SPV 支付对应对价 ↓ SPV 处理费用 / 税务 / 其他义务 ↓ 向投资者分配 ``
因此,即使底层公司的退出已经完成,投资者实际收到资金仍然可能存在额外结算过程。
情景三:二级出售
直接持股通常意味着出售底层私人公司股份。
SPV 则可能出现两种不同交易:
- SPV 出售底层股份;
- 投资者转让自己的 SPV interest。
是否允许这两种方式,需要分别查看相关文件和转让限制。
什么情况下 SPV 结构可能更合适?
SPV 的核心价值通常不是:
> “它收益一定更高。”
而是:
> 它解决了准入和管理问题。
例如:
- 目标公司不希望新增大量小股东;
- 单个投资者达不到直接 allocation 的最低规模;
- 平台需要把多个投资者集中到同一笔交易中;
- 投资者更关注经济敞口,而不是直接公司治理;
- 集中管理文件和退出流程更有效率。
在这些情况下,增加一层 SPV 可能正是投资者能够参与某个私人市场机会的原因。
什么情况下更直接持股可能更符合需求?
如果投资者更重视:
- 与底层股份之间更加直接的法律关系;
- 对股东权利更清楚的可见性;
- 更少的载体层级;
- 更简单的费用结构;
- 对转让和公司行动拥有更直接的理解,
那么更直接的持股结构可能更值得重点评估。
但也要避免另一个误区:
> Direct Ownership ≠ 高流动性。
即使直接持有私人公司股份,也可能长期无法出售。
没有 SPV,并不代表公司层面的转让限制、证券规则或者买家稀缺问题会消失。
SPV 和股权众筹是一回事吗?
不是。
SPV 描述的是一种持有资产并组织投资者的法律结构。
Equity crowdfunding 更偏向一种融资和投资者准入方式。
股权众筹项目可以采用不同持有结构,而 SPV 也完全可以被用于并非股权众筹的私人市场交易。
因此,Pre-IPO 股份与股权众筹 即使面对部分相似的投资人群,也不能因为都属于私人市场投资就被视为同一种产品。两者在准入路径、交易结构、底层资产和投资者权利方面都可能存在明显差异。
投资 Pre-IPO SPV 前应该问哪些问题?
与其一开始就问“这家公司热门吗”,下面这 10 个问题通常更实用:
- [ ] 我实际购买的是目标公司股份,还是 SPV 权益?
- [ ] 谁是目标公司的 registered shareholder?
- [ ] 底层股份属于哪一类别?
- [ ] 谁控制底层股份的投票权?
- [ ] 我能获得哪些公司信息?
- [ ] 入场、持有和退出分别有哪些费用?
- [ ] 是否存在 carried interest?
- [ ] 底层股份和 SPV interest 分别有什么转让限制?
- [ ] 如果公司 IPO,SPV 是分股票还是卖出后分现金?
- [ ] 如果发生收购或二级出售,资金什么时候、以什么方式分配?
如果这些问题无法从交易文件中得到清晰答案,那么“公司有多热门”不应该被用来替代结构尽调。
SPV 应该放在 Pre-IPO 决策流程的哪一步?
投资者很容易一上来就研究:
> SpaceX 值多少钱? > Anduril 什么时候 IPO? > Anthropic 下一轮估值是多少?
但在真正进入订单之前,更合理的顺序通常应该更早开始:
``text 我是否符合参与条件? ↓ 我实际买的是什么结构? ↓ 进入价格和总成本是多少? ↓ 这份权益能否转让? ↓ 最终如何退出? ↓ 最后再判断公司逻辑是否值得承担当前价格和风险 ``
也就是说:
公司研究不能替代结构研究。
当持有结构、费用和投资者权利已经确认以后,账户开通、项目审核、认购、下单和结算才进入下一步。这些执行问题属于 Pre-IPO 账户、下单与结算流程 解决的范围,而不需要继续塞进 SPV 与直接持股这篇 Comparison 里。
接下来可以看什么?
当持有结构已经理解清楚以后,再看具体公司案例会更有意义。
Anduril Pre-IPO 投资指南 可以把前面的结构问题放到一家具体私人公司中理解,包括准入、估值和退出等环节。
Starlink Pre-IPO 投资指南 则提供了另一个公司级场景,帮助区分“公司故事本身”和“投资者究竟通过什么结构获得该公司敞口”这两个完全不同的问题。
最终结论
SPV 与直接持股真正的区别,不在于:
> 哪种方式听起来更专业。
而在于:
> 投资者和底层公司之间隔了多少法律层级,以及每一层改变了哪些权利、成本和退出方式。
更直接持股通常让投资者与底层股份之间的关系更加直接,但它并不自动意味着拥有完整投票权、无限信息权或更高流动性。
SPV 则可以把多个投资者聚合到同一笔私人公司投资中,降低管理复杂度,并让某些投资机会更容易被较小投资者参与。
但增加这一层结构,也可能增加额外费用、管理人控制以及新的转让限制。
所以,与其问:
> “SPV 好不好?”
更值得问的是四个更精确的问题:
What do I actually own?
Who controls it?
What does it cost?
How do I transfer or exit it?
只要这四个问题没有回答清楚,就还没有真正理解这笔 Pre-IPO 投资。
官方资料与方法
评估 Pre-IPO SPV 或直接持股机会时,应优先通过实际交易文件和适用监管资料核实法律结构、投资者权利、转让限制和收益分配机制。
常见的一手资料包括:
- SEC 与 Investor.gov 私人证券相关资料;
- FINRA 投资者教育材料;
- 公司股东文件;
- SPV Operating Agreement;
- Subscription Agreement;
- 平台产品披露;
- 相关证券法规文件。
本文采用的是结构比较框架,并不假设所有 SPV 或直接持股交易都采用相同条款。
完整免责声明: 本文仅供教育和信息参考,不构成投资、法律、税务或财务建议,也不构成任何私人证券、SPV 权益或其他金融产品的买卖推荐。Pre-IPO 投资通常具有较高风险、较低流动性、转让限制和有限信息披露,投资者可能损失全部本金。实际投资者权利、费用、转让安排及退出机制均应以具体交易文件和适用法规为准。