2026 代币化股票 vs 股票永续合约:所有权、杠杆、费用与风险对比
简短结论
代币化股票(Tokenized Stock)和股票永续合约(Stock Perpetual)都可以提供对同一家上市公司价格的敞口,但它们并不是同一种产品。
代币化股票可能通过代币、托管安排、发行方权利凭证或其他股权挂钩结构,让用户获得某只上市股票的价格或经济敞口。
股票永续合约则更加明确:它是一种追踪股票价格的衍生品合约,交易者并不需要实际持有底层股票。
两者真正的区别不只是“有没有杠杆”,还包括所有权、股息、资金费率、强平机制、公司行动和退出方式。
在 更完整的代币化股票框架 中,投资者应该先确认产品结构,再看具体 ticker。即使两个产品都追踪 NVIDIA、Tesla 或其他同一家公司,它们最终提供的法律权利和经济风险也可能完全不同。
| 核心问题 | 代币化股票 | 股票永续合约 | |---|---|---| | 产品性质 | 代币化或股权挂钩工具 | 衍生品合约 | | 是否持有底层股票 | 取决于具体结构 | 不持有底层股票 | | 杠杆 | 取决于产品 | 通常支持 | | Funding Rate | 通常不存在永续式资金费率 | 通常存在 | | 强平 | 无杠杆情况下通常不存在永续式保证金强平 | 杠杆仓位可能被强平 | | 股息 | 取决于产品条款 | 不等同真实股东分红 | | 公司行动 | 取决于发行方和平台规则 | 通过合约调整规则处理 | | 做多 / 做空 | 取决于产品 | 通常均支持 | | 主要结构风险 | 发行方、托管和法律结构 | 杠杆、资金费率、强平和基差 |
> 风险提示: 不同国家、发行方和交易平台的产品结构可能明显不同。“Tokenized Stock”并不是全球统一的法律产品定义。在确认所有权、股息权利或可转让性之前,应以具体产品文件为准。
什么是代币化股票?
代币化股票是一种通过数字化工具提供上市公司股票价格或经济敞口的产品。
这里最重要的词是:
敞口。
“Tokenized Stock”这个名称本身,并不能直接告诉投资者法律上实际拥有什么。
不同产品可能采用:
- 由托管机构持有真实股票并发行对应代币;
- 投资者对发行方拥有合同权利;
- nominee 或其他中间持有结构;
- 仅追踪股票价格的合成结构;
- 其他受监管或平台特定的安排。
因此,更合理的理解方式是:
> 代币化股票是一类产品,而不是一种完全统一的法律结构。
它同时也属于更大的 RWA 现实世界资产代币化 范畴,即通过区块链基础设施表示链下资产或与其相关的经济权利。
一个由真实股票支持的简化结构可能是:
``text 投资者 ↓ 代币化产品 ↓ 发行方 / 托管机构 ↓ 底层股票 ``
而另一个产品也可能更接近:
``text 投资者 ↓ Token / 合同权利 ↓ 发行方 ↓ 股票参考价格 ``
两种产品在交易界面上可能非常相似,但投资者获得的法律位置并不一定相同。
所以,仅仅看产品名字是不够的。
什么是股票永续合约?
股票永续合约是一种以某只股票价格为参考、但没有固定到期日的衍生品合约。
交易者并不需要购买底层股票。
它的结构更接近:
``text 交易者 ↓ 永续合约 ↓ 股票参考价格 ``
而不是:
``text 交易者 ↓ 底层股票 ``
股票永续通常沿用加密市场 perpetual futures 的部分机制。
具体产品可能包括:
- 做多和做空;
- 保证金;
- 杠杆;
- 维持保证金要求;
- 资金费率;
- 强平规则。
它的核心目的,是让交易者通过衍生品获得对股票价格变化的敞口。
因此,从结构上看,Stock Perpetual 更接近衍生品,而不是“链上的股票凭证”。
代币化股票与股票永续合约,真正的区别是什么?
比较两种产品时,可以先把问题拆成四个:
我实际拥有什么?
仓位是否使用杠杆?
持有过程中会产生什么成本?
最终如何退出?
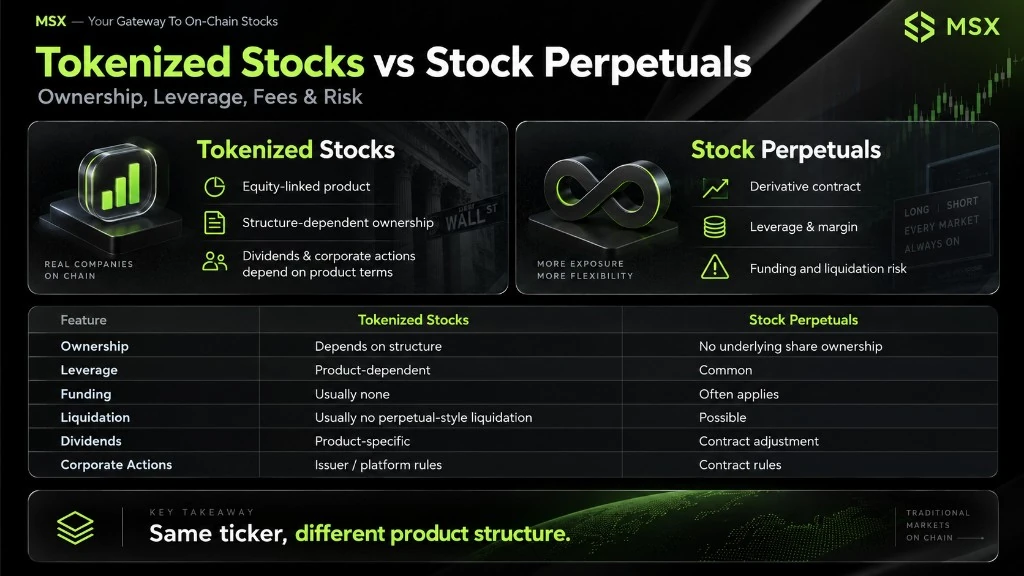
| 对比维度 | 代币化股票 | 股票永续合约 | |---|---|---| | 产品性质 | 代币化 / 股权挂钩工具 | 衍生品 | | 法律所有权 | 取决于发行结构 | 不直接持有底层股票 | | 是否有真实股票支持 | 可能有,但需要核实 | 不要求 | | 杠杆 | 取决于产品 | 常见 | | 做空 | 取决于产品 | 通常支持 | | Funding Rate | 通常没有永续式 funding | 通常存在 | | 保证金 | 无杠杆产品可能不需要 | 杠杆交易的核心机制 | | 强平 | 无杠杆时通常无永续式强平 | 可能发生 | | 股息处理 | 产品条款决定 | 按合约规则调整 | | 公司行动 | 由产品规则决定 | 按合约调整机制处理 | | 交易时间 | 产品决定 | 可能超过底层股票交易时间 | | 退出 | 出售或赎回,取决于结构 | 平掉衍生品仓位 | | 主要风险 | 发行方、托管、结构、流动性 | 杠杆、资金费率、强平、基差 |
两个产品都可能显示“NVDA”“TSLA”或其他熟悉的 ticker。
但 ticker 相同,并不意味着投资结构相同。
你实际拥有什么?
这是整篇文章最重要的区别。
一个代币化股票产品可能通过某种结构,把投资者与底层上市股票连接起来。
例如:
``text 你 ↓ 代币化产品 ↓ 发行方 / 托管结构 ↓ 底层股票 ``
但即使如此,仍然应该继续确认:
- 谁在法律上持有底层股票;
- 代币是否可以赎回;
- 投资者是否属于 beneficial owner;
- 股东权利是否能够向下传递;
- 底层资产是否隔离托管;
- 如果发行方或托管机构出现问题,投资者拥有什么权利。
股票永续则更直接:
``text 你 ↓ 衍生品合约 ↓ 参考价格 ``
交易者拥有的是一份合约仓位,而不是股票本身。
这一点在比较 代币化股票与传统股票 时会更加清楚:即使两个产品追踪同一家上市公司,也不能因此默认它们拥有相同的所有权、托管、股息和公司行动权利。
最重要的一条原则是:
> 追踪同一个 ticker,不等于拥有相同的法律和经济权利。
杠杆会怎样改变风险?
杠杆是两种产品之间最明显的结构差异之一。
如果一个代币化股票产品没有使用杠杆,它的价格风险通常会更接近底层股票本身。
例如底层股票下跌 5%,在不考虑费用、点差和跟踪误差的情况下,未杠杆敞口可能也下跌约 5%。
但永续合约使用杠杆后,同样的价格变化会被放大。
例如:
```text 底层股票变化:-5%
未杠杆敞口: 约 -5%
5 倍杠杆永续: 约 -25% 未考虑资金费率、手续费和其他影响 ```
这个例子只用于解释杠杆放大的基本机制。
实际盈亏还取决于:
- 开仓价格;
- 杠杆倍数;
- 保证金规则;
- 资金费率;
- 手续费;
- 平台强平机制。
所以股票永续不能简单理解成:
> “功能更多的代币化股票。”
一旦加入保证金和杠杆,它就是另一套风险结构。
Funding、交易手续费和总持有成本
比较两种产品时,不能只看 maker / taker fee。
交易手续费只是总成本的一部分。
代币化股票可能产生的成本
包括但不限于:
- 交易手续费;
- 买卖价差;
- 兑换费用;
- 托管或平台费用;
- 提币或区块链网络费用;
- 赎回相关费用。
并不是所有产品都会同时存在这些收费。
股票永续可能产生的成本
可能包括:
- maker / taker fee;
- 买卖价差;
- 滑点;
- Funding Rate;
- 保证金占用成本;
- 强平时产生的额外成本。
如果仓位持有时间较长,Funding 往往会成为非常重要的变量。
因此:
> 更低的交易手续费,不一定意味着更低的总持有成本。
对于永续合约,杠杆交易的总成本 往往不只来自开仓和平仓手续费。Funding、点差、杠杆和强平风险都会影响最终的持仓经济性。
于是会出现一种很典型的差异:
> 代币化股票可能交易摩擦更高,但没有持续的永续 funding;股票永续可能开仓费用很低,却在长期持有过程中持续累积资金费率和杠杆成本。
实际结果仍取决于具体产品。
股息和公司行动怎么处理?
这是最容易被 ticker 名称误导的地方之一。
一个代币化产品即使追踪的是会分红的上市公司,也不意味着持有人一定拥有和 registered shareholder 相同的股息权利。
不同产品可能:
- 向用户转付现金分红;
- 提供经济等价的现金调整;
- 调整 Token 价值;
- 采用其他内部处理方式;
- 根本不向持有人提供直接股东分配。
需要以产品文件为准。
公司行动同样如此,包括:
- 股票拆分;
- 并购;
- Spin-off;
- 配股;
- Tender Offer。
股票永续则更加明确地与股东权利分离。
交易者持有的是衍生品合约,因此股息和公司行动通常通过:
- 合约价格调整;
- 现金等价调整;
- 指数或参考价处理;
来体现,而不是以真实股东身份参与公司行动。
所以应该把两个问题拆开:
> 价格是否跟踪股票?
和:
> 我是否拥有股票对应的股东权利?
它们不是同一个问题。
为什么股票永续存在强平风险?
杠杆永续仓位需要保证金支持。
当价格持续向不利方向移动时,仓位的保证金比例可能不断恶化。
简化流程是:
``text 价格向不利方向移动 ↓ 保证金比例下降 ↓ 触及维持保证金阈值 ↓ 仓位可能被强平 ``
这和单纯持有一个价格下跌的未杠杆资产完全不同。
假设一个未杠杆的代币化股票产品对应的底层股票下跌 20%,投资者的持仓市值可能大致下降 20%,实际仍受到跟踪和费用影响。
但如果交易者使用 5 倍杠杆交易股票永续,相同的价格变化可能对保证金造成远大于 20% 的影响,甚至在价格达到最终跌幅之前就触发强平。
因此:
> 无杠杆的代币化股票仓位通常不会采用和杠杆永续合约相同的保证金强平机制,但仍应核实具体产品规则。
这也是两种产品不能直接视为同一种股票敞口的关键原因。
交易时间、价格跟踪和市场结构
有些代币化股票和股票永续能够在美国股票市场闭市时继续交易。
表面上看,这意味着:
> 美股休市了,产品仍然可以 24 小时或更长时间交易。
但:
> 连续交易,并不等于底层市场持续拥有流动性。
当美国主要股票交易所关闭后,可能出现:
- 价格发现变弱;
- 买卖价差扩大;
- 交易量下降;
- 产品更加依赖模型价格或其他参考市场;
- 产品价格与下一次美股正式开盘价格产生短期偏离。
这可以理解为一种跟踪风险或 basis risk。
代币化股票和股票永续都可能遇到这个问题,只是具体定价机制不同。
所以:
> 24 小时可交易 ≠ 24 小时拥有与美股正常交易时段相同的价格质量。
如果底层股票突然大涨或大跌,会发生什么?
假设某家公司发布财报后,股票盘后突然上涨 15%。
代币化股票
产品可能:
- 跟随底层股票上涨;
- 买卖价差扩大;
- 流动性暂时下降;
- 如果美股主市场已经关闭,价格与真实开盘价出现一定偏差。
投资者主要面对的是价格跟踪和流动性问题。
股票永续
永续合约还会增加杠杆和保证金影响。
对于多头:
- 盈亏可能快速增加;
- 保证金比例改善;
- 市场仓位变化可能进一步影响 funding。
对于空头:
- 损失迅速扩大;
- 保证金压力增加;
- 仓位可能接近强平。
因此,同样一次 15% 的底层股票变化,在不同产品中可能产生完全不同的结果。
什么情况下代币化股票结构可能更符合需求?
代币化股票结构可能更符合希望获得以下特征的用户:
- 不主动使用杠杆的方向性敞口;
- 更接近 spot-style 的持仓方式;
- 不希望承担永续 Funding;
- 希望价格变化更加直接地跟随底层股票;
- 不想持续管理维持保证金。
但这并不代表代币化股票天然简单或低风险。
仍然需要确认:
- 发行方风险;
- 托管结构;
- 赎回规则;
- 交易流动性;
- 法律权利;
- 股息处理;
- 公司行动规则。
Token 背后的结构,往往比 Token 本身更重要。
什么情况下股票永续可能更符合需求?
股票永续可能更符合明确需要以下功能的交易者:
- 做多和做空;
- 使用杠杆;
- 短期事件交易;
- 更高的资金使用效率;
- 衍生品式连续交易。
作为交换,交易者需要接受更复杂的风险:
- 保证金;
- Funding;
- 强平;
- 基差;
- 杠杆放大的损失。
因此,从结构上看:
> 股票永续比无杠杆的 spot-style 股票敞口更加复杂。
真正值得问的不是:
> “哪个更好?”
而是:
> 哪一种风险结构更符合这笔仓位的目的?
交易前应该检查哪些问题?
在选择任何一种产品之前,可以先检查下面 10 个问题:
- [ ] 这个产品法律上到底是什么?
- [ ] 我持有底层股票、发行方权利凭证,还是一份衍生品合约?
- [ ] 如果存在底层股票,谁在实际持有?
- [ ] 仓位是否使用杠杆?
- [ ] 是否可能被强平?
- [ ] 是否存在 Funding Rate?
- [ ] 股息如何处理?
- [ ] 股票拆分和其他公司行动如何处理?
- [ ] 使用什么交易时间和参考价格?
- [ ] 持有和退出的总成本是多少?
如果一个产品页面连这些问题都无法回答清楚,那么 ticker 本身并不足以说明这是什么产品。
两种产品应该怎样放进交易流程?
一个更合理的顺序,是先决定想获得什么敞口,再进入实际交易。
``text 选择公司或市场主题 ↓ 识别产品类型 ↓ 确认所有权或合约结构 ↓ 检查杠杆和 Funding ↓ 估算总持有成本 ↓ 确认退出机制 ↓ 最后再下单 ``
这个顺序很重要。
否则可能出现:
> 公司选对了,但产品结构选错了。
例如,一个希望长期持有、且不希望使用杠杆的用户,可能并不希望长期承担 perpetual funding 和强平风险。
而一个希望围绕短期事件做空股票的交易者,则可能更关注永续合约能否提供做空和杠杆能力。
当产品结构已经确认以后,具体的账户、订单和执行环节可以继续放进 代币化股票交易流程 中理解,而不需要把平台操作细节塞进这篇 Comparison。
接下来可以看什么?
当“用什么产品获得敞口”已经解决以后,下一步才是选择具体公司和主题。
2026 AI 算力股票指南 更侧重 GPU、定制 AI 芯片、内存和 AI 服务器等算力基础设施。
2026 AI 网络互联股票指南 则关注交换芯片、光互联和数据中心网络等连接层机会。
这些主题文章解决的是:
> 我想获得什么股票主题敞口?
而本文解决的是前一个问题:
> 我到底准备通过什么产品获得这份敞口?
最终结论
代币化股票和股票永续合约可能追踪同一家上市公司,出现在同一个交易平台,甚至在大部分时间里朝同一个方向变化。
但它们并不是同一种投资。
代币化股票需要重点确认:
- 发行方;
- 托管;
- 底层支持;
- 法律所有权;
- 股息和公司行动。
股票永续则会增加:
- 杠杆;
- Funding;
- 保证金;
- 强平;
- 基差。
所以,在比较价格和手续费之前,先回答四个问题:
我实际拥有什么?
有没有杠杆?
持有这份仓位的总成本是多少?
最终如何退出?
这些问题比 ticker 本身更能说明真实风险。
最简单的一句话是:
> 同一家公司、同一个价格参考,不代表同一种产品结构,也不代表同一种风险。
官方资料与方法
比较代币化股票和股票永续时,应优先核实具体产品和监管文件,而不是仅依赖产品名称。
常见的一手资料包括:
- 发行方产品条款;
- 托管与储备披露;
- 交易所合约规格;
- Funding Rate 计算方法;
- 保证金和强平规则;
- 公司行动处理政策;
- 适用证券和衍生品监管资料;
- 底层上市公司的官方披露。
本文采用的是产品结构比较框架,并不假设所有代币化股票或股票永续都采用完全相同的法律、托管和收费模式。
完整免责声明: 本文仅供教育和信息参考,不构成投资、法律、税务或财务建议。代币化股票和股票挂钩衍生品可能涉及发行方、托管、流动性、杠杆、资金费率、价格跟踪和监管风险。杠杆衍生品可能造成快速损失并触发强平。产品可用性和法律处理方式会因地区和平台而异,交易前应核实具体产品文件。