2026.08.26|美股观察:科技股迎来关键一夜,通胀与英伟达共同决定方向
周二美股终于出现了一个让科技股舒服的组合:油价回落、国债收益率下行,半导体集体反弹。
道指上涨0.30%,标普500指数上涨0.32%,纳斯达克指数上涨0.66%。英伟达涨约2.2%,美光科技上涨2.5%,AMD上涨4.9%,费城半导体指数上涨约1.4%。
不过,这更像是本周通胀数据与龙头财报公布前的仓位修复,还不能算AI交易重新启动。
真正决定市场方向的时间集中在周三:美东时间8:30,美国将同时公布PCE通胀、二季度GDP修正值和耐用品订单;盘后,英伟达将发布业绩。
上午决定资金应该多贵,盘后决定AI到底还能赚多少钱。
科技股反弹,首先是因为估值压力减轻
周二推动科技股上涨的力量,主要来自股票市场之外。
若要从算力、互联与网络安全三条主线选择 AI 美股主题,可先阅读AI 与美股主题交易指南。
美国10年期国债收益率回落至4.63%左右,30年期收益率降至约5.16%;布伦特原油也重新跌破每桶90美元。油价和长端利率同时下降,一边缓解通胀担忧,一边降低成长股的折现率压力。
但债券上涨背后的经济数据并不强。
美国7月新屋销售环比下降10.5%,折合年率为60.7万套;8月消费者信心指数也从90.2回落至89.4。高利率对住房和居民消费的影响,正在变得越来越明显。
这也是当前市场最微妙的地方。
数据适度转弱,有利于利率回落;但如果经济降温过快,市场很快又会从“宽松预期”切换到“增长担忧”。周二的上涨,只是暂时找到了两者之间的平衡。
周三第一关:PCE能否让利率继续回落
PCE、GDP修正值和耐用品订单将在同一时间公布。数据出来后,首先需要观察的不是纳指,而是两年期和10年期国债收益率。
大致可以分为三种情况:
- PCE降温,GDP没有明显下修: 对美股最友好。通胀压力缓解,经济又没有失速,科技股估值可能继续修复。
- PCE偏热,GDP保持强劲: 对成长股最不利。市场可能重新推迟降息预期,10年期收益率也可能回到4.70%以上。
- PCE降温,但GDP和耐用品订单明显走弱: 债券可能继续上涨,但周期股和消费股会开始交易经济放缓。
对于科技股而言,10年期收益率能否守在4.60%—4.70%区间的下沿,是周三盘面的第一道验证。
如果数据公布后收益率迅速反弹,周二的科技股上涨很可能只是一次短暂减压。
周三第二关:英伟达需要的不只是“再次超预期”
宏观数据决定估值环境,英伟达财报则决定AI交易的基本面;若你通过代币化标的跟踪该股,也可一并对照MSX AI算力相关交易奖励的计入规则。
上一季度,英伟达收入达到816亿美元,其中数据中心收入为752亿美元。公司此前预计本季度收入约为910亿美元,上下浮动2%。
这样的起点意味着,小幅超过市场预期已经不够。
投资者真正关心的是:
- 数据中心收入和客户订单能否继续高速增长;
- Blackwell及后续平台的交付是否顺利;
- 下一季度收入指引能否继续上调;
- 毛利率能否维持在75%左右;
- 微软、Meta、亚马逊等客户的AI资本开支是否仍在扩大。
盘后第一分钟的涨跌未必代表最终判断。算法交易通常先处理营收和每股收益,随后市场才会根据业绩指引、毛利率和电话会表述重新定价。
因此,更值得观察的是英伟达能否带动AMD、美光、博通及数据中心概念股共同上涨。
如果英伟达上涨的同时,AMD、美光、博通和数据中心概念股也跟着走强,市场可能是在重新确认整条AI基建链的信心。
如果英伟达业绩很好,但半导体板块没有跟随,说明资金仍然只愿意集中在少数龙头;如果英伟达本身也出现高开低走,市场担心的可能已经不再是利率,而是AI投入的回报率。
其他财报提供三条补充线索
周三还有几家公司发布业绩,但它们更适合作为市场主线的补充验证。
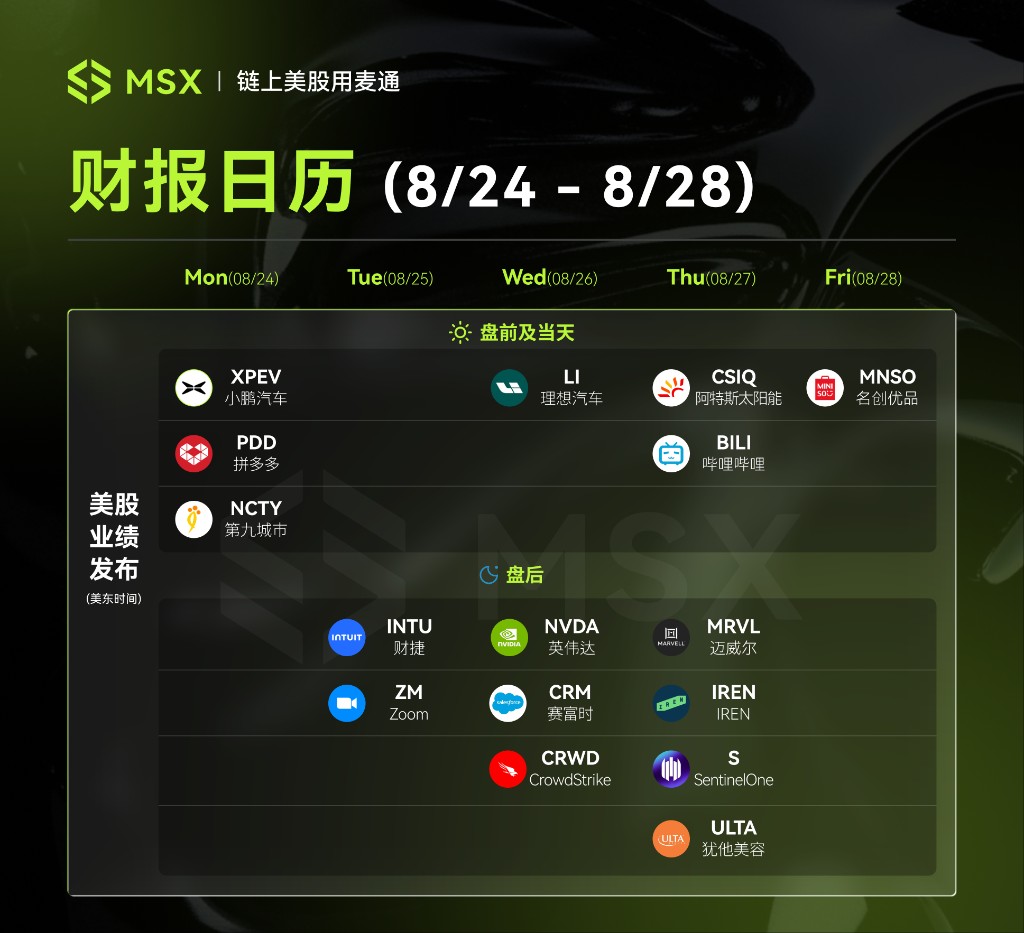
盘前的理想汽车,重点不是单纯看交付量,而是观察车辆毛利率和下一季度指引。销量增长但利润继续下滑,只能说明价格竞争仍在加剧。
盘后的Salesforce,可以用来判断企业AI是否已经从产品概念转化为合同和订阅收入。Agentforce的使用量、当前剩余履约义务以及有机收入增长,比单季度每股收益更重要。
同样在盘后发布业绩的CrowdStrike,则反映企业网络安全预算。新增年度经常性收入、自由现金流和全年指引,能够帮助判断企业支出是否仍集中在刚性需求领域。
如果英伟达、Salesforce和CrowdStrike同时给出强劲指引,AI行情就有机会从芯片扩散到软件和安全。若只有英伟达表现强势,市场依然是在交易基础设施投入,而不是完整的AI盈利周期。
今日观察重点
周三可以按照以下顺序观察:
- PCE公布后,两年期和10年期国债收益率的反应;
- 10年期收益率能否维持在4.60%附近;
- 布伦特原油能否继续运行在90美元以下;
- 英伟达财报后的业绩指引和毛利率;
- 半导体、企业软件和网络安全股票是否形成联动。
最理想的多头组合是:PCE降温、长端收益率继续回落、英伟达上调指引,科技股上涨从少数龙头扩散至整个AI产业链。